01 Hacienda y plazos · Guía práctica
Notificación de Hacienda en prisión: qué revisar
Si Hacienda envía una comunicación a una persona en prisión, lo primero es distinguir el aviso de la notificación y revisar el acto y sus fechas. Consultar con un profesional no suspende por sí solo el procedimiento ni sus plazos.
Primero, la gestión que necesitas. Valoro la vía admitida: certificado digital y facultades suficientes o, cuando sea necesario, un mandato físico firmado. La forma de representación debe ser válida ante el organismo; una firma por sí sola no habilita cualquier actuación. Cuándo puede ser útil el certificado digital.
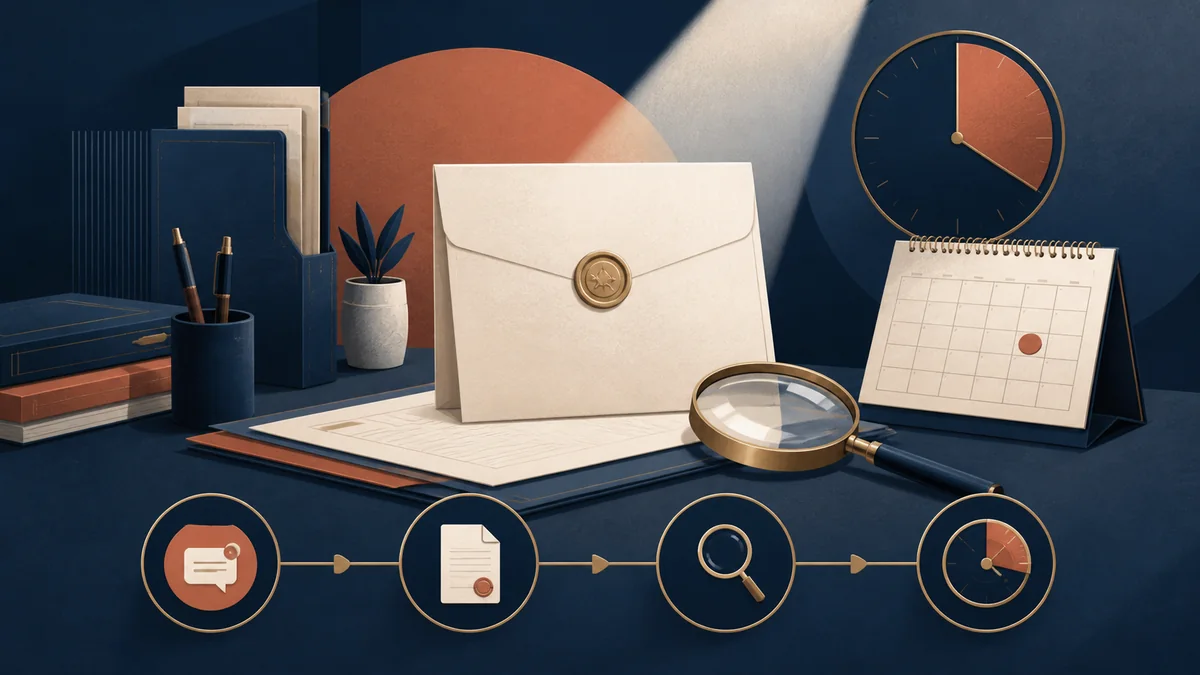
- 01AvisoComprueba si es solo un correo o SMS informativo.
- 02Acceso oficialIdentifica la sede, el titular y quién está autorizado.
- 03ActoRevisa qué pide Hacienda y qué efectos comunica.
- 04Plazo propioIdentifica el vencimiento indicado; su cómputo requiere revisión.
Primero: distinguir el aviso de la notificación
Un correo o SMS que informa de una comunicación disponible no sustituye a la notificación. Además, la falta del aviso no impide por sí sola que la notificación sea válida, según el artículo 41.6 de la Ley 39/2015.
La Agencia Tributaria permite consultar notificaciones y comunicaciones en su sede electrónica y en la Dirección Electrónica Habilitada única, DEHú. La ayuda oficial de consulta de la AEAT explica las opciones para titulares y personas autorizadas.
Accede a través de la sede oficial, sin confiar únicamente en un enlace recibido. No introduzcas datos, descargues archivos ni realices pagos desde un mensaje cuya procedencia no has comprobado.
Si lo que ha llegado es una carta en papel, no apliques automáticamente las reglas del acceso electrónico. La forma de entrega, el destinatario y el contenido del acto requieren su propia revisión.
Los diez días de acceso no son un plazo general para contestar
El artículo 43.2 de la Ley 39/2015 establece que, cuando la notificación electrónica sea obligatoria o se haya elegido expresamente, se entiende rechazada al transcurrir diez días naturales desde su puesta a disposición sin acceder a su contenido. La AEAT recoge esta cuestión en sus preguntas frecuentes sobre notificaciones.
El periodo para acceder y los días para alegar, aportar documentación, pagar o recurrir cumplen funciones distintas. No debes contar diez días desde un correo de aviso como regla general de respuesta.
Si el titular o su representante accede antes al contenido, la notificación se entiende practicada en ese momento: no hay que esperar a que transcurran los diez días.
Para valorar un vencimiento hay que revisar el acto concreto, la fecha con efectos jurídicos y las normas del procedimiento tributario aplicable. Esta guía no calcula plazos individuales ni permite decidir si una notificación concreta es válida.
Si crees que un plazo puede vencer de forma inminente, busca asistencia profesional sin esperar a que se conteste un correo. Contactar con GestorPrision.com no suspende plazos ni garantiza atención antes de un vencimiento.
¿Puede abrirla o responder un familiar?
La consulta de una notificación de otra persona exige comprobar las facultades para acceder. La AEAT prevé el acceso por un apoderado y explica que el apoderamiento para recibir notificaciones requiere la aceptación del apoderado para surtir efecto.
Recibir una notificación y contestar o recurrir el acto no deben tratarse como una autorización indistinta. Cada intervención exige revisar el alcance de la representación.
Ser familiar, pagar un servicio o disponer de datos del titular no autoriza a entrar en su nombre. No pidas que te faciliten certificados, contraseñas o códigos. Puedes ampliar esta diferencia en la guía de autorización y representación.
Qué localizar dentro de la notificación antes de consultar
Datos del acto que conviene localizar
- Organismo emisorQuién firma o comunica el acto.
- Tipo de actoRequerimiento, propuesta, resolución u otra denominación que figure.
- Fecha relevanteCuándo se practicó la notificación, sin confundirla con el aviso de cortesía.
- Qué solicita o decideLa actuación concreta indicada en el texto oficial.
- Plazo y unidadLos días o el periodo que el propio acto comunica, todavía sin calcular el vencimiento.
- RecursosSi el acto los indica, cuál procede, ante qué órgano y en qué plazo.
El artículo 40.2 de la Ley 39/2015 exige que la notificación contenga el texto íntegro de la resolución e indique, entre otros extremos, los recursos que procedan, el órgano y el plazo para interponerlos. La normativa tributaria y el acto concreto pueden exigir una revisión adicional.
Para empezar, basta con información general. No hace falta reenviar la notificación ni adjuntar una captura.
- Indicar que la consulta es sobre una notificación de Hacienda.
- Aclarar si has visto un aviso electrónico o una carta, sin copiar su contenido.
- Explicar si conoces un plazo aproximado o si no sabes identificarlo.
- Facilitar únicamente tus propios datos de contacto.
No incluyas el nombre o documento de identidad de la persona interna, referencias de expediente, códigos de verificación ni detalles de la causa. Después de comprobar viabilidad y asignar una referencia, se solicitará solo la información imprescindible para el encargo.
Dudas frecuentes
¿Y si lo que necesita es presentar la declaración de la Renta?
Presentar una declaración no es lo mismo que responder a una notificación. La guía para hacer la Renta de una persona en prisión explica qué revisar sobre el ejercicio, la representación y el acceso autorizado a Renta WEB.
¿Que esté en prisión significa que se paraliza Hacienda?
No debes darlo por supuesto. Hay que revisar la situación, el acto y la normativa aplicable. La guía no atribuye una suspensión automática por el ingreso en prisión.
¿Hay que pagar en cuanto llega un aviso?
El aviso por sí solo no permite decidirlo. Primero debe verificarse el acto oficial: puede tratarse de comunicaciones con contenidos y efectos diferentes. No se recomienda pagar, recurrir o dejar de actuar sin esa revisión.
¿Cómo se presupuesta la revisión?
El trabajo administrativo se presupuesta con precio cerrado para el alcance acordado por escrito. No existe una tarifa pública por notificación ni una garantía de resultado.
Fuentes oficiales y alcance
Fuentes consultadas el 31 de agosto de 2026. La información orienta sobre reglas y servicios generales; su aplicación al caso necesita valoración profesional y no garantiza que una actuación pueda realizarse desde un centro concreto.
- Agencia Tributaria · Consulta de notificaciones y comunicaciones
- Agencia Tributaria · Preguntas frecuentes sobre notificaciones
- BOE · Ley 39/2015, artículo 40: contenido de la notificación
- BOE · Ley 39/2015, artículo 41: condiciones de la notificación
- BOE · Ley 39/2015, artículo 43: notificación electrónica